
Chaque mois, beaucoup de foyers paient une prime d’assurance qui protège et une mensualité de crédit qui engage. Quand le budget se resserre, les deux se disputent la même ligne. Sacrifier l’une pour soulager l’autre paraît simple, mais se paie souvent plus tard. Voici une méthode de lecture pour arbitrer sans mauvaise surprise.
En bref
- L’assurance couvre un risque à venir ; le crédit rembourse un achat déjà réalisé. Les deux n’ont pas la même fonction dans le budget.
- Réduire une couverture pour payer une mensualité déplace le problème : il resurgit en reste à charge au premier sinistre.
- Avant tout arbitrage, mettre à plat le mois complet : montants, dates de prélèvement, échéances, conditions prévues au contrat.
- Les leviers les plus sûrs sont l’agenda et la chasse aux petites fuites, pas la suppression d’une garantie.
- Un arbitrage ne se décide pas sous pression : une réponse prudente vaut mieux qu’une économie mal évaluée.
Sommaire
Pourquoi assurance et crédit se disputent la même ligne
Dans un budget, l’assurance et le crédit tombent chaque mois, quels que soient les aléas. Leur fonction n’a pourtant rien à voir. La mensualité paie quelque chose de déjà acquis : une voiture, des travaux, un regroupement de dettes. Elle engage, avec un calendrier et un coût total connus à la signature ; la modifier suppose une démarche prévue au contrat.
La prime d’assurance, elle, paie une protection contre un risque qui n’est peut-être pas encore arrivé : un accident, un dégât des eaux, une panne majeure. Tant que rien ne se produit, cette dépense semble facultative. C’est là que se niche le piège : le jour où la couverture manque, elle manque exactement au moment où le budget est le plus fragile.
Le vrai arbitrage ne se joue donc pas entre « payer l’assurance » et « payer le crédit ». Il se joue entre dépenser autrement et dépenser moins sans ouvrir une brèche. Mettre la protection en bas de liste simplement parce qu’elle ne rapporte rien de visible est précisément le classement à éviter.
Mettre à plat le mois avant de décider
Le réflexe le plus utile : écrire le mois complet, ligne par ligne, au lieu de raisonner sur deux montants isolés. La marge de manœuvre réelle se lit après les charges fixes.
Trois colonnes suffisent. Les charges incompressibles : logement, énergie, alimentation, remboursements. Les protections actives : auto, habitation, santé, prévoyance, garanties annexes. Les dépenses variables et abonnements, souvent plus compressibles qu’on ne le croit. Ce qui compte n’est pas chaque montant isolé, mais la répartition : combien le foyer consacre aux remboursements, aux protections, au reste.
Deux situations apparaissent. Budget tout juste équilibré : l’arbitrage porte sur les petites fuites, frais bancaires, doublons d’abonnements, garanties inutiles. Budget structurellement déficitaire : la question change de nature, il faut examiner la dette elle-même et envisager un accompagnement plutôt que de grignoter les protections.
Vérifiez aussi les dates : deux prélèvements lourds le même jour créent une tension artificielle que l’agenda peut résoudre. Aligner une échéance sur le salaire, étaler une facture annuelle : ces ajustements ne coûtent rien.
Ce que coûte vraiment une mensualité de crédit
Une mensualité ne se lit pas seulement par son montant. Trois dimensions changent l’arbitrage.
La durée restante d’abord. Un effort sur un crédit bientôt soldé n’a pas le même poids que sur un emprunt qui court encore des années. Rogner la ligne d’un crédit proche de sa fin, c’est parfois rogner la dernière difficulté alors que l’effort est presque terminé.
Le coût total ensuite : ce que le crédit coûtera jusqu’à son terme, frais compris. Un simple décalage prolongé peut augmenter la somme des intérêts restants. La lecture utile consiste à regarder cette somme, pas seulement la mensualité. Sur un crédit conso comme sur un regroupement, elle figure dans les conditions initiales et les tableaux de suivi.
La modularité contractuelle enfin. Beaucoup de crédits comportent des options prévues dès le départ : report d’échéance dans une limite annuelle, modularité à la hausse ou à la baisse, remboursement anticipé partiel. Ces options ont leurs règles, leurs frais éventuels et leurs conditions ; elles ne sont pas gratuites partout, mais elles font partie du contrat. Les connaître avant un mois tendu évite d’improviser un impayé pour un report qui aurait été accepté.
Un impayé n’est jamais neutre : il déclenche des frais, peut être signalé, fragilise les dossiers futurs. La lecture se fait donc avant l’échéance ; une question posée tôt pèse moins qu’un incident subi en silence. Pour les dépenses récurrentes qui s’accumulent, lire le vrai coût annuel d’un forfait mobile et d’une box internet montre combien un petit mensuel peut peser plus lourd qu’une grosse échéance ponctuelle.
Ce que couvre réellement une prime d’assurance
La prime se lit avec la même rigueur, dans l’autre sens : elle ne rembourse rien encore, elle garantit une prise en charge si un événement survient. La question utile n’est donc pas « que rapporte-t-elle ? » mais « que se passe-t-il si je ne la paie plus ? ».
Tout n’a pas le même statut. Certaines couvertures sont obligatoires : la responsabilité civile automobile pour un véhicule qui circule, l’assurance habitation pour la plupart des locataires. Les supprimer n’est pas une économie mais une infraction ou un risque majeur. D’autres sont optionnelles et méritent une relecture honnête : garanties très larges quand le risque est faible, extensions qui recouvrent déjà une autre police, franchises hautes qui font baisser la prime au prix d’un reste à charge élevé.
Un contrat relu révèle parfois des doublons entre polices, des garanties inutiles après un changement de situation, ou des exclusions qui vident la couverture. Lire les exclusions en dit souvent plus que relire la plaquette.
Dernier point : la résiliation est plus souple qu’avant pour beaucoup de contrats, mais elle ne règle pas la dette du mois en cours. Elle soulage un budget futur, pas un mois déjà tendu, et la protection perdue peut coûter cher dès le premier sinistre. La méthode est la même que pour un crédit : lire les clauses avant de comparer — une décision prise sous la contrainte coûte rarement moins cher.
Arbitrer du plus sûr au plus risqué
Une fois les deux postes mis à plat, les leviers se classent du moins risqué au plus risqué. Cette gradation évite de commencer par la mauvaise extrémité, c’est-à-dire de couper la protection avant d’avoir exploré le reste.
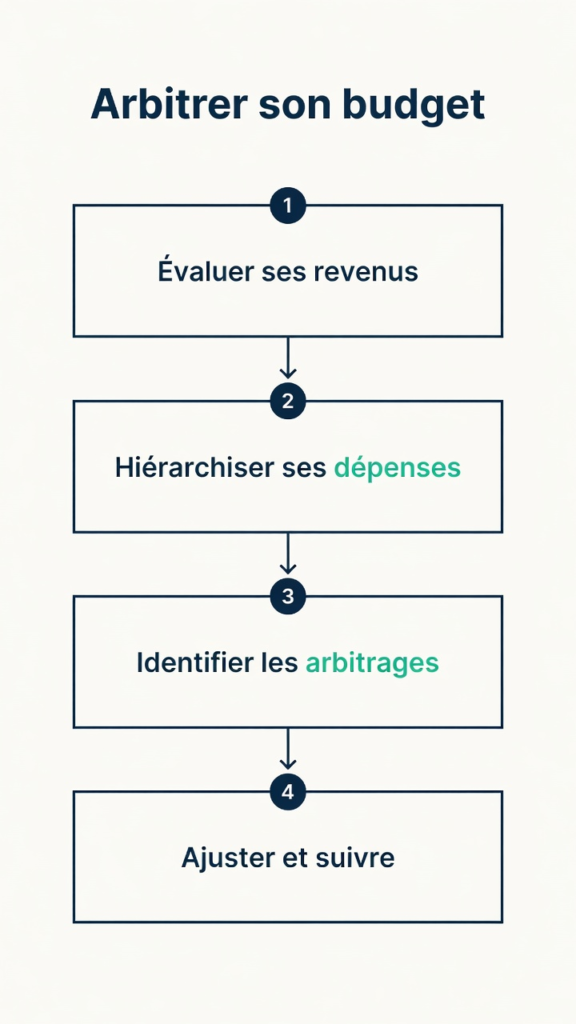
Premier niveau : déplacer sans réduire. Aligner la date de prélèvement sur les rentrées d’argent, demander le report d’une échéance si le contrat le prévoit, mensualiser une facture annuelle. Ces ajustements préservent intégralement la couverture et le crédit.
Deuxième niveau : récupérer de la marge ailleurs. Frais bancaires, abonnements redondants, dépenses variables : ces lignes acceptent une révision sans perte de protection. Les économies sont modestes ligne par ligne, mais leur cumul peut absorber une bonne partie de la tension — c’est le travail de fond que décrit la réduction des frais bancaires sans changer de banque.
Troisième niveau : restructurer. Revoir des garanties en doublon, ajuster une franchise en connaissance de cause, ou pour la dette étudier une réorganisation du remboursement avec l’établissement. Ces actions changent réellement le budget, mais elles exigent une comparaison chiffrée avant/après : ce que l’on gagne chaque mois, ce que l’on perd en couverture ou en coût total.
Quatrième niveau, le plus risqué : supprimer une couverture ou laisser filer un impayé. Jamais en première réponse : une protection abandonnée ne se rachète pas toujours aux mêmes conditions, et un incident de paiement laisse une trace. Si ce niveau semble inévitable, le problème dépasse l’arbitrage mensuel et appelle un accompagnement.
Cette gradation montre que l’arbitrage assurance contre crédit n’est presque jamais le vrai choix : le vrai choix se situe en amont, dans l’organisation des échéances et la propreté du budget.
Les erreurs à éviter et un exemple concret
La première erreur est de comparer des montants bruts sans la durée restante du crédit ni l’étendue réelle de la couverture. Une prime de 40 euros paraît plus compressible qu’une mensualité de 250 euros, alors qu’elle garantit peut-être l’indemnisation d’un sinistre à plusieurs milliers d’euros.
La deuxième est de résilier par réflexe. Une résiliation prise dans l’urgence laisse parfois un risque nu pendant des semaines, à des conditions moins favorables au retour. La mobilité contractuelle est un outil de comparaison annuelle, pas un extincteur de fin de mois.
La troisième est d’ignorer les options du contrat. Beaucoup de foyers découvrent reports et modularités après un impayé, alors qu’une question posée avant l’échéance aurait suffi.
La quatrième est de financer la tension par du nouveau crédit à des conditions peu favorables. Augmenter la dette pour tenir un mois déplace le problème en l’aggravant. Si un financement est vraiment à l’étude, il mérite la comparaison sérieuse du coût total que rappelle l’arbitrage d’une dépense imprévue avant de demander un crédit.
Un exemple fixe la méthode. Un mois où tombent ensemble une mensualité de crédit conso, la facture annuelle d’habitation réglée en une fois et les charges ordinaires : le solde passe au rouge. Première lecture : la facture annuelle est-elle mensualisable ? Beaucoup d’assureurs le proposent sans frais ou pour un surcoût modeste. Si oui, la tension disparaît, la couverture reste intacte. Sinon : décaler les prélèvements, suspendre un abonnement redondant. Si le déséquilibre se répète à chaque facture annuelle, c’est le plan d’ensemble qu’il faut relire — mensualiser les factures irrégulières, relire les garanties, discuter les options du contrat avec le prêteur.
L’ordre dans lequel on explore les leviers compte autant que les montants. Un budget qui subit ses échéances les découvre trop tard ; un budget qui les lit à l’avance garde un cran de liberté.
Ces mécanismes généraux ne remplacent pas un conseil personnalisé : chaque contrat a ses propres règles et exclusions. Avant toute décision durable, la vérification reste la même : relire le contrat, poser la question à l’assureur ou au prêteur par écrit, comparer chiffré en main. Une protection bien lue et un crédit bien suivi ne suppriment pas les mois difficiles ; ils les rendent moins coûteux à traverser.