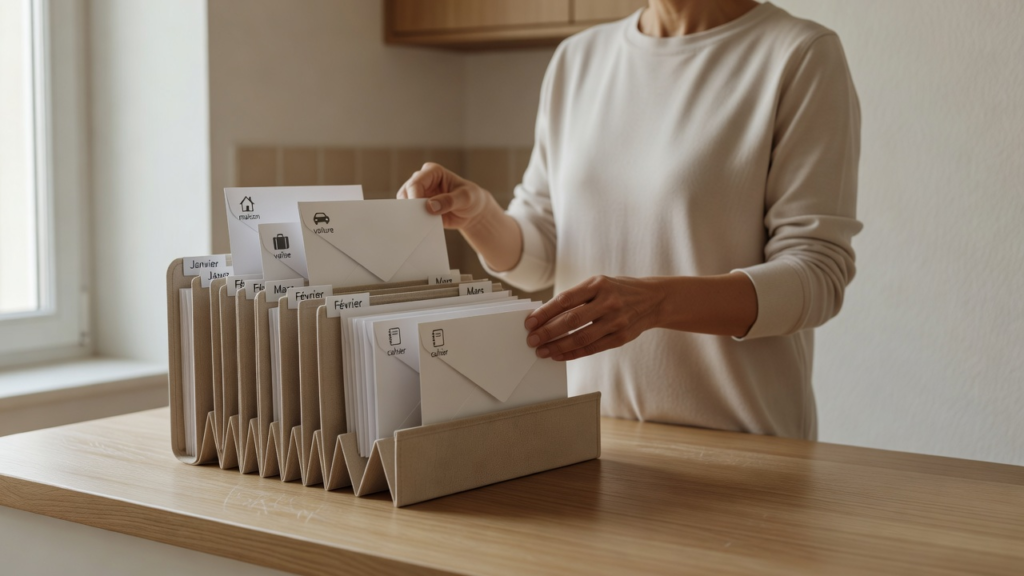

Une facture d’assurance réglée en une seule fois peut déséquilibrer un mois entier, même quand le budget tient la route les onze autres mois. Mensualiser ses dépenses annuelles consiste à convertir ces charges payées une fois par an, ou une fois par semestre, en un montant régulier mis de côté chaque mois. Le problème visé est simple : beaucoup de foyers savent absorber un loyer ou une facture d’électricité, mais se retrouvent à découvert quand l’impôt résiduel, le contrôle technique et la carte grise arrivent le même trimestre. Ce guide montre comment calculer la provision mensuelle, choisir les charges à lisser et organiser les virements, sans transformer la gestion du foyer en usine à gaz.
En bref
- Mensualiser une charge, c’est diviser son montant annuel par 12 et épargner cette somme chaque mois, en attendant l’échéance réelle.
- Les candidates typiques : assurance annuelle, impôts résiduels, entretien du véhicule, rentrée scolaire, vacances.
- Le calcul de base tient en une division, mais une provision légèrement supérieure au strict montant annuel évite les petits manques de fin d’année.
- Deux montages possibles : un compte d’épargne segmenté ou des virements automatiques dédiés à chaque charge.
- Erreur fréquente : vouloir lisser toutes les charges, y compris celles dont le montant varie trop d’une année sur l’autre.
Sommaire
- Pourquoi certaines charges font dérailler un budget qui tient le reste du temps
- Le calcul de base : convertir une charge annuelle en budget mensuel
- Quelles charges mensualiser, et lesquelles laisser de côté
- Mettre le lissage en place : la méthode pas à pas
- Les pièges qui rendent le lissage inefficace
- Ce qu’il faut retenir
Pourquoi certaines charges font dérailler un budget qui tient le reste du temps
La plupart des foyers raisonnent en mois : les revenus arrivent chaque mois, les charges principales se paient chaque mois. Dans cette lecture, une dépense annuelle n’existe pas vraiment jusqu’au jour où elle se présente. L’assurance auto payée en une fois, la taxe foncière, l’abonnement annuel du parking ou la mutuelle réglée en janvier n’apparaissent sur aucun relevé mensuel avant leur date d’échéance. Le budget mensuel paraît alors équilibré, alors qu’il ignore une partie de la dépense réelle de l’année.
Ce décalage produit deux effets bien connus. Le premier est le faux sentiment de marge : sur un mois sans échéance annuelle, la somme disponible paraît plus large qu’elle ne l’est. Le second est la décision sous pression : quand la facture arrive, il faut la payer avec l’argent du mois, ce qui déplace la contrainte vers les postes souples, alimentation ou loisirs, voire vers le découvert.
Le calcul de base : convertir une charge annuelle en budget mensuel
Le principe tient en une opération : montant annuel estimé, divisé par 12. Ce qui compte, c’est la qualité de l’estimation, pas la précision au centime. Trois règles rendent le calcul fiable.
D’abord, partir des montants réels de l’année écoulée plutôt que d’une impression. L’avis d’échéance de l’assurance, la facture de l’immatriculation, les relevés bancaires des vacances précédentes donnent une base bien plus solide qu’une estimation au doigt mouillé. La marge arrive ensuite : un tarif augmente, un péage s’ajoute, un enfant grandit, et viser 5 à 10 % au-dessus du total annuel évite de se retrouver court en décembre. Dernier réflexe : arrondir à l’entier supérieur. Une provision de 63,40 euros se pilote mal ; 65 euros se retient et se vérifie d’un coup d’œil.
Un exemple chiffré, fictif, montre le résultat. Imaginons un foyer qui regroupe cinq charges annuelles :
| Charge annuelle | Montant annuel (exemple) | Provision mensuelle |
|---|---|---|
| Assurance auto et habitation | 648 € | 54 € |
| Entretien et contrôle du véhicule | 420 € | 35 € |
| Vacances d’été | 1 600 € | 134 € |
| Rentrée scolaire | 300 € | 25 € |
| Impôt résiduel | 720 € | 60 € |
| Total | 3 688 € | 308 € |
Ces montants illustrent la mécanique ; chaque foyer les replace par les siens, relevés en main. Avec une marge de 10 %, la provision passe d’environ 308 à 340 euros par mois : ce sont ces 340 euros, prélevés chaque mois, qui rendent les cinq échéances indolores l’année suivante. Pour une charge semestrielle, la même logique s’applique en divisant par 6 ; pour une charge trimestrielle, par 3, ou en la réintégrant dans le total annuel puis en divisant par 12.
Certains organismes proposent déjà cette conversion pour vous : la mensualisation de l’impôt sur le revenu, l’échéancier d’une assurance, le prélèvement trimestriel lissé d’un abonnement. Ces dispositifs tiennent le même rôle que la provision maison, avec deux vérifications à faire avant d’accepter : la date exacte des prélèvements et l’existence éventuelle de frais ou de conditions de sortie.
Quelles charges mensualiser, et lesquelles laisser de côté
Toutes les dépenses ne se prêtent pas au lissage. Trois critères séparent les bonnes candidates des autres : la charge revient de façon certaine, son montant est prévisible ou lissable, sa date d’échéance est connue à l’avance.
Entrent dans le premier groupe les dépenses récurrentes à montant stable ou borné : assurance annuelle, taxe foncière, abonnements annuels, contrôle technique, rentrée scolaire, vacances. Leur total peut varier un peu d’une année à l’autre, mais jamais dans des proportions qui rendraient la provision absurde. Les cadeaux de fin d’année et les événements familiaux réguliers suivent la même logique : le montant annuel se situe dans une fourchette connue du foyer.
Deux familles de dépenses méritent un traitement différent. Les charges trop variables, comme le fioul ou l’électricité en chauffage électrique, peuvent être approchées par une moyenne sur deux ou trois ans, majorée d’une marge, mais le lissage perd son intérêt si l’écart entre deux hivers dépasse largement la provision. Les dépenses d’urgence, une réparation de chaudière, une panne de voiture, ne sont pas des charges annuelles : elles relèvent de l’épargne de précaution, qui a vocation à couvrir l’imprévisible, pas le prévisible. Confondre les deux provoque l’effet le plus frustrant du lissage : une provision vidée par une urgence, juste avant l’échéance qu’elle devait financer.
Enfin, un projet d’achat, un vélo ou un équipement de cuisine, n’est pas une charge. Il se finance par un objectif d’épargne daté, distinct de la provision annuelle. Le lissage gère ce qui revient, l’épargne projet prépare ce qui est choisi.
Mettre le lissage en place : la méthode pas à pas
Le lissage se met en place en une soirée et se pilote ensuite en quelques minutes par mois. Cinq étapes suffisent.
La méthode démarre par l’inventaire : la liste des charges qui tombent une fois par an ou par semestre se construit en relisant les relevés des douze derniers mois et les avis d’échéance reçus. Ce travail rejoint la démarche de la liste des dépenses annuelles : mieux vaut partir d’une liste complète que découvrir une charge en juin. Vient ensuite le calcul de la provision : total annuel de la liste, majoré de la marge, divisé par 12, arrondi vers le haut.
Troisième temps, le support. Deux montages fonctionnent. Le plus net : un compte d’épargne dédié, distinct du compte courant, où chaque provision mensuelle s’accumule jusqu’à son échéance. Le plus simple à tenir dans la durée : des virements permanents, un par charge ou un virement global, programmés juste après la rentrée des revenus, pour que la provision parte avant les dépenses du mois. Le calendrier de ces virements forme la quatrième étape : un prélèvement le 1er ou le 3 du mois, plus robuste qu’une date flottante.
Reste la revue annuelle, qui fait vivre le système sur la durée. Une fois par an, après la dernière échéance majeure, comparer la provision réalisée au montant réellement dépensé. Le solde positif reste dans la provision, il compense l’année suivante ; le solde négatif s’ajoute au calcul de la prochaine provision. Cette revue de dix minutes est ce qui empêche le système de dériver : sans elle, une assurance qui augmente de 12 % ou des vacances plus longues que prévu décalent toute la mécanique en une saison.
Les pièges qui rendent le lissage inefficace
La méthode est simple ; quelques erreurs reviennent pourtant souvent et suffisent à la faire échouer.
Le premier piège est le mélange des usages. Une provision qui sert à la fois d’échéance annuelle et de cagnotte d’appoint devient impossible à suivre : on ne sait plus quelle part appartient à la rentrée scolaire et quelle part a été empruntée pour un week-end. Si un prélèvement sur la provision est vraiment nécessaire entre deux échéances, le rembourser aussitôt que possible préserve la lecture du compte.
Le deuxième piège est la provision minorée. Arrondir vers le bas pour se donner de l’air rend le système flatteur sur le papier et fragile en pratique : le manque se traduit par des échéances qui retombent sur le mois courant, exactement le mécanisme que le lissage devait éviter. Le troisième piège est l’excès inverse, lisser tout par principe. Les charges très variables et les dépenses d’urgence n’ont rien à gagner à une provision mensuelle, et chaque ligne inutile alourdit la gestion pour rien.
Reste le piège le plus sournois : l’oubli de suivi. Un lissage mis en place puis abandonné à sa propre vie finit par créer le problème qu’il prétendait résoudre, des échéances mensuelles oubliées, la provision est vide, le découvert suit. La revue annuelle décrite plus haut, doublée d’un contrôle en milieu d’année, suffit à tenir le système droit. À noter pour finir : le lissage ne fait pas économiser d’argent en soi, il rend la dépense prévisible et répartie. L’économie, si le foyer en cherche une, se joue sur le choix des contrats ou la réduction des postes, pas sur le rythme de leur paiement.
Ce qu’il faut retenir
Mensualiser ses dépenses annuelles revient à donner au budget une lecture fidèle : la charge annuelle existe dès le mois de janvier, répartie en provision mensuelle, au lieu d’apparaître brutalement à son échéance. Le calcul tient en une division corrigée d’une marge, le choix des charges se fait sur trois critères simples, et deux montages, compte dédié ou virements permanents, suffisent à tenir le système. Pour un premier pas concret : choisir trois charges, les provisionner dès le prochain cycle de virements, et évaluer l’effet à la fin du trimestre. Si la méthode tient, l’étendre au reste de la liste devient presque mécanique.