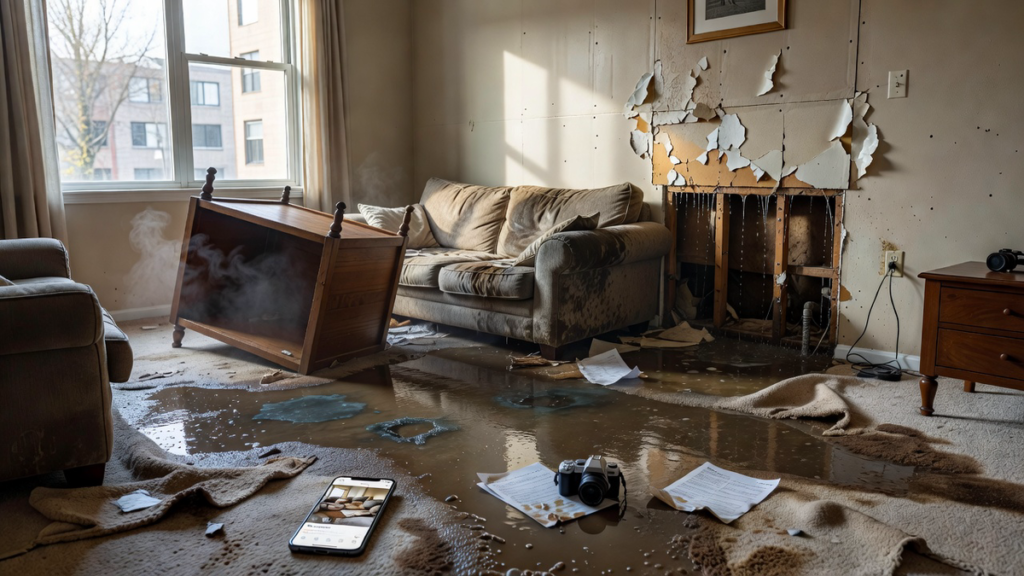

En bref
- Coupez l'eau, puis photographiez tout avant de déplacer un meuble ou de frotter une cloison.
- Ne jetez rien : les objets abîmés sont la preuve du dommage. En cas de risque sanitaire, un échantillon suffit.
- Déclarez vite : 5 jours pour un dégât des eaux, 2 jours pour un vol, 10 jours après la publication de l'arrêté en cas de catastrophe naturelle.
- Limitez le dommage sans effacer les traces : épongez l'eau libre, aérez, bâchez, mais gardez la hauteur d'eau visible.
- Prévenez le voisin et le syndic dès que l'origine est collective : c'est le constat amiable qui déclenche l'indemnisation rapide.
L'erreur qui coûte le plus cher : nettoyer, jeter, attendre
Une fuite éclate un dimanche. En vingt minutes, la cuisine est sous deux centimètres d'eau, le bas du canapé est imbibé, les cartons de la cave boivent. Le réflexe normal, humain, c'est de sortir la serpillière, de tout sortir sur le palier, de mettre les cartons détrempés à la poubelle et d'attendre lundi pour appeler l'assureur.
C'est exactement l'inverse de ce qu'il faut faire.
Un assureur ne paie pas un dommage : il paie un dommage prouvé. Votre contrat garantit les dégâts d'eau, mais c'est à vous d'établir l'étendue des dégâts, leur origine et la valeur de ce qui a été touché. Trois gestes banals détruisent cette preuve :
- Laver efface la trace de la remontée d'eau sur le placo, le parquet, les plinthes. L'expert ne peut plus mesurer la hauteur atteinte.
- Jeter fait disparaître l'objet. Sans objet, pas de chiffrage : le textile, l'électroménager, les meubles en kit mouillés partent à la benne et le remboursement avec eux.
- Attendre laisse passer les délais légaux. Une déclaration hors délai peut entraîner une déchéance (perte du droit à indemnisation) si le retard a gêné l'assureur.
Bonne nouvelle : le bon ordre ne prend pas plus de temps. Il prend juste dix minutes de photos avant le grand ménage.
Les bons gestes dans l'heure qui suit
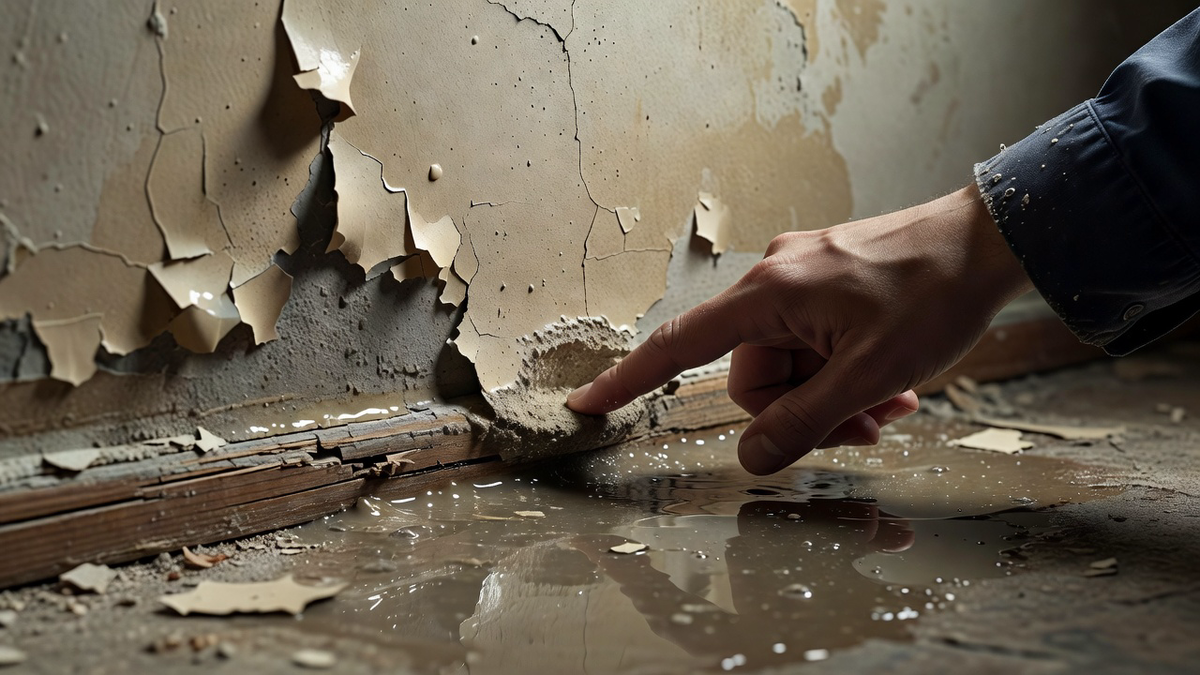
Avant la photo, la sécurité. L'eau et l'électricité font mauvais ménage, et votre contrat prévoit que vous devez limiter le dommage – ce qu'on appelle les mesures conservatoires (gestes pour limiter le dommage). Ne rien faire en attendant l'expert est donc aussi une faute.
Dans l'ordre :
1. Coupez l'arrivée d'eau. Robinet d'arrêt sous l'évier, vanne générale si vous la connaissez. Si la fuite vient d'une canalisation encastrée, coupez au compteur.
2. Coupez le courant au disjoncteur si l'eau s'approche des prises, des luminaires ou d'un appareil branché. Ne touchez jamais un interrupteur les pieds dans l'eau.
3. Prévenez le voisin du dessus ou du dessous, et le syndic (gestionnaire de la copropriété) si les parties communes sont concernées. À plusieurs, on trouve la vanne plus vite.
4. Épongez l'eau libre et posez des seaux sous le point de fuite. Objectif : empêcher la propagation, pas récurer les supports.
5. Aérez et bâchez ce qui peut encore être sauvé. Un ventilateur posé sur un parquet détrempé vaut mieux qu'un chiffon.
6. Ne touchez pas au placo, au carrelage ni au parquet. Ne cassez pas pour « voir d'où ça vient » : la recherche de fuite se fait avec l'accord de l'assureur, souvent par un plombier mandaté.
Le seul cas où l'on casse ou l'on jette tout de suite : un danger immédiat pour les personnes (plafond qui menace, installation électrique noyée). Même là, une photo prise avant l'intervention reste la meilleure alliée.
Photographier et lister avant de déplacer quoi que ce soit
Vous avez maintenant vingt minutes pour constituer le dossier que l'expertise (évaluation du dommage) utilisera. Ce dossier a trois pièces : des images, une liste, des justificatifs.
Les images. Commencez large, finissez près. Une photo de chaque pièce depuis la porte montre l'ampleur ; une photo de la trace de remontée sur la cloison montre la hauteur ; une photo de la source (tuyau, joint, siphon) montre l'origine. Placez un mètre ruban ou un objet courant contre le mur pour donner l'échelle. Filmez en marchant, ça prend quarante secondes et ça remplace dix photos approximatives. Vérifiez que la date et l'heure sont activées sur votre téléphone.
La liste. Pièce par pièce, notez ce qui est touché, avec une estimation la plus précise possible : meubles, matelas, canapé, tapis, électroménager, vêtements, cartons, livres, plafonds, sols, murs. Précisez l'ancienneté approximative et le prix d'achat. Un devis de remplacement obtenu en ligne fait gagner du temps à tout le monde.
Les justificatifs. Factures, tickets de caisse, garanties, relevés de carte bancaire, photos de famille où l'on voit le canapé, la machine à laver ou le vélo. À défaut de facture, ces éléments servent de preuve de possession. L'expert croisera tout ça avec la vétusté (abattement lié à l'âge) et la valeur à neuf (remplacement sans abattement) prévues au contrat.
Un conseil de terrain : gardez le dossier dans une pochette unique, avec la date de chaque appel et le nom de chaque interlocuteur. En cas de litige, cette chronologie pèse plus lourd qu'un long discours.
Ce qu'il ne faut jamais jeter, même si ça paraît inutile
Tout ce qui est mouillé n'est pas mort, et surtout : tout ce qui est mouillé n'est pas à jeter avant l'accord de l'assureur. Voici ce qui disparaît le plus souvent à tort.
- Le textile et la literie. Matelas, canapé, tapis, rideaux : gardez-les, ou découpez un carré de tissu de dix centimètres sur dix et gardez-le dans un sachet congélation avec une étiquette datée.
- L'électroménager. Photographiez la plaque signalétique (modèle, numéro de série) avant de le sortir. Un appareil qui a pris l'eau ne redémarre pas toujours tout de suite : ne le jetez pas avant le passage de l'expert.
- Les cartons, livres et papiers. La valeur unitaire est faible, la quantité compte. Photographiez les piles avant de tout évacuer.
- Les éléments de structure. Plinthes, parquet, faux plafond, isolation : on ne démonte qu'après accord, sauf urgence.
- Les cartons d'emballage des objets de valeur. Ils portent souvent la référence et le numéro de série.
Deux exceptions légitimes pour jeter sans attendre : l'hygiène (nourriture, produits souillés par une eau usée) et la santé (moisissures installées, risque respiratoire). Dans ces cas, photographiez, notez ce que vous jetez et pourquoi, gardez un échantillon quand c'est possible. Cette petite phrase dans le dossier – « évacué le 3 novembre pour raison sanitaire, photos jointes » – évite bien des discussions.
Les délais de déclaration à respecter
C'est la partie que personne ne retient, et celle qui coûte le plus cher quand on l'oublie. Les délais ne partent pas de la date du sinistre, mais du moment où vous en avez connaissance.
| Situation | Délai de déclaration | Point de départ |
| — | — | — |
| Dégât des eaux | 5 jours | Le jour où vous découvrez la fuite |
| Vol | 2 jours | Le jour où vous constatez le vol |
| Catastrophe naturelle | 10 jours | La publication de l'arrêté au Journal officiel |
Pour le dégât des eaux, le délai de cinq jours vient du Code des assurances ; certains contrats prévoient plus large, vérifiez vos conditions générales. Déclarez par l'espace client ou par courrier, et gardez une copie datée. Un appel téléphonique seul ne vaut pas preuve d'envoi.
Pour la catastrophe naturelle, la mécanique est différente et c'est là que les dossiers se perdent. La reconnaissance passe par un arrêté (décision officielle publiée au Journal officiel). Vous avez alors dix jours après cette publication pour déclarer, même si vous aviez déjà signalé les dégâts à votre assureur avant. Surveillez la publication : elle tombe parfois des semaines après l'inondation.
Dépasser le délai n'entraîne pas automatiquement un refus. La déchéance suppose que le retard ait porté préjudice à l'assureur. Mais dans les faits, un dossier tardif arrive après les expertises groupées du quartier, avec des preuves évaporées. Autant ne pas s'exposer.
Après la déclaration : franchise, constat entre assureurs et subrogation
Une fois le dossier ouvert, vous recevez un numéro de sinistre. Trois notions vont ensuite décider du montant que vous touchez réellement.
La franchise. C'est la somme qui reste à votre charge, déduite de l'indemnité. Un contrat peut prévoir une franchise spécifique dégât des eaux, plus élevée que l'habituelle. C'est le premier chiffre à vérifier avant de déclarer un petit dommage : en dessous de la franchise, la déclaration ne rapporte rien – mais elle reste utile si le dommage s'aggrave.
Le constat amiable dégât des eaux. Quand la fuite vient d'un logement voisin, remplissez ce document à deux, avec un croquis, la description de la fuite et une signature. C'est lui qui permet de désigner l'origine et de faire avancer le dossier sans attendre une enquête.
La convention entre assureurs. Les assureurs français ont un accord de gestion commun du dégât des eaux : votre assureur peut vous indemniser directement, sans attendre que l'assureur du voisin ait tranché les responsabilités. C'est le mécanisme le plus favorable pour vous, parce que vous n'avez pas à négocier avec le voisin.
La subrogation. Une fois que vous êtes indemnisé, l'assureur reprend vos droits (subrogation) et se retourne contre le responsable ou son assureur. Vous êtes payé, le litige ne vous concerne plus. C'est aussi la raison pour laquelle le dossier de preuves doit être complet dès le départ : l'assureur va le réutiliser pour récupérer sa part.
Et si c'est vous qui avez causé le dommage du voisin ? C'est votre garantie responsabilité civile qui intervient, généralement incluse dans le contrat habitation. D'où l'intérêt de déclarer le sinistre aux deux assureurs sans tarder.
Dernier point : vous disposez de deux ans pour agir sur un contrat d'assurance. Ça laisse du temps, pas une raison pour ranger les factures.
Votre mémo à afficher dans le placard à balais
Un dégât des eaux ne prévient pas. Une feuille scotchée à l'intérieur d'un placard, avec ces six lignes, fait gagner une heure le jour où ça arrive.
- L'emplacement du robinet d'arrêt général et celui du disjoncteur.
- Le numéro de contrat habitation et le numéro d'assistance 24 h/24.
- Le téléphone du syndic ou du bailleur.
- « Photos d'abord, ménage ensuite. »
- Une enveloppe vide pour les échantillons et les tickets.
- La date et l'heure de chaque événement, notées à chaud.