Un taux affiché promotesseur attire l’oeil, mais ce qui pèse vraiment sur un projet immobilier, ce sont les lignes qui se ajoutent : frais de dossier, assurance, garanties, et parfois l’accompagnement d’un courtier. Ce professionnel promet de simplifier la recherche de financement, de comparer les banques pour vous et de négocier en votre nom. Son intervention a pourtant un coût, souvent différé, parfois invisible au moment de signer. Avant de confier votre dossier, il vaut mieux comprendre ce qu’un courtier fait réellement, comment il se rémunère, et quelles questions poser pour éviter les mauvaises surprises. Voici un tour d’horizon pratique pour décider en connaissance de cause, sans promesse irrational ni rêve de taux garanti.
En bref
- Le courtier en crédit immobilier met en relation votre projet avec plusieurs banques et défend votre dossier, mais son coût existe toujours, même quand il ne vous est pas directement facturé.
- Sa rémuneration vient le plus souvent d’une commission versée par la banque qui accorde le prêt, et parfois d’honoraires payés par l’emprunteur.
- Tout honorraire doit être annoncé par écrit, avant engagement, sur un document détaillé.
- Les questions à poser avant de signer portent sur la rémunération, le nombre de banques consultées, la date approximative des offres et le sort du dossier si rien ne passe.
Ce que fait réellement un courtier en crédit immobilier
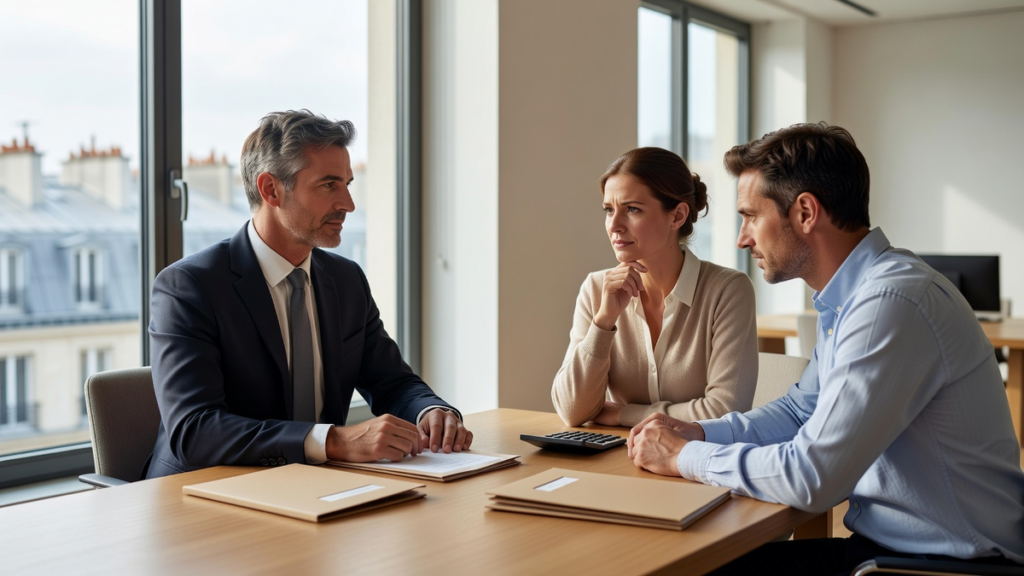
Le courtier est un intermédiaire : il ne prête pas d’argent, il ne remplace pas la banque, il ne décide pas de l’octroi du crédit. Son rôle, c’est de structurer votre demande, de la présenter à plusieurs établissements et de vous aider à lire les propositions qu’ils renvoient. Concrètement, il rassemble vos justificatifs, vérifie la cohérence de votre budget, met en forme le dossier et le transmet à ses contacts bancaires. Quand une ou plusieurs banques se positionnent, il compare pour vous le taux d’intérêt, la durée, l’assurance emprunteur, les frais annexes et les conditions de modularité.
Ce travail de mise en concurrence a une vraie valeur, surtout quand vous n’avez ni le temps ni l’habitude de décoder les conditions générales. Un bon courtier sait aussi anticipez les points qui peuvent faire tiquer un analyste bancaire : revenus irréguliers, période d’essai, saut d’emploi récent, personnalité d’apport derrière un prêt familial. Il peut alors suggérer des ajustements, par exemple allonger légèrement la durée souhaitée, viser un bien un peu moins cher ou regrouper des pièces qui manquent. Ce rôle de mise en forme évite des allers-retours qui fatiguent les dossiers et retards les délais.
Enfin, le courtier joue un rôle de coordination jusqu’à la signature. Il relaie les demandes de pièces complémentaires, suit les délais d’accord, et se positionne comme un contact unique entre vous, la banque, le notaire et parfois l’assureur délégué. Dans un projet immobilier où plusieurs acteurs avancent en parallèle, cette coordination a un impact réel sur le calendrier et sur votre sérénité.
Combien coûte un courtier, et qui paie
La rémuneration du courtier se compose de deux sources possibles. La première, la plus commune, est une commission bancaire : quand une banque accorde un prêt présenté par le courtier, elle lui reverse une partie de la commission d’apporteur d’affaires. Ce coût ne sort jamais de votre poche directement, mais il est intégré dans l’économie du crédit, souvent dans le taux négocié ou dans les frais annexes. La deuxième source, moins fréquente mais tout à faitossible, ce sont des honoraires payés par l’emprunteur lui-même, facturés à l’issue de l’obtention du prêt, généralement prélérés au moment du déblocage des fonds.
Dans les deux cas, le principe est le même : ce qui doit top out être facturé, c’est le résultat. Aucun courtier sérieux ne demande de paiement en avance de phase, avant même de présenter votre dossier aux banques. Si un devis mentionne un montant à régler au premier rendez-vous, avant toute étude complète, c’est un signal d’alerte, pas une pratique de marché normale.
Comment savoir à l’avance ce que cela vous coûte ? La réponse tient en un mot : le devis écrit. La rémunération totale du courtier, provenant de la banque ou de vous, doit apparaître noir sur blanc sur un document détaillé, remis avant tout engagement, avec le montant en valeur absolue et la mention du moment où il devient dû. Certaines structures affichent la transparence sans qu’il soit nécessaire de la demander, d’autres ne la précisent que si vous posez la question. Dans les deux cas, c’est à vous de vérifier.
Un point souvent mal lu : la commission perçue par la banque a un effet indirect sur votre offre. Un prêt présenté par un courtier peut venir avec un taux légèrement plus lourd que ce qu’une même banque aurait proposé en direct, précisément parce qu’un intermédiaire est rémunéré sur le dossier. Ce n’est pas une règle absolue, et dans certains cas la mise en concurrence compense largement la rémuneration du courtier. Mais cela justifie de comparer la proposition finale avec ce que vous auriez pu obtenir seul, au moins sur un ou deux établissements.
À ce stade, il peut essere utile de relire notre article sur la comparaison des offres de prêt immobilier, qui détaille ce qu’il faut mettre côte à côte au-delà du seul taux affiché. Un autre article du site explique comment identifier et discuter les frais de dossier d’un crédit immobilier, une ligne que le courtier peut parfois aider à négocier en parallèle de son propre coût.
Ce qu’un courtier ne garantit pas
Travailler avec un courtier ne transforme pas un dossier fragile en dossier solide. Un professionnel peut mettre en valeur vos atouts, structurer votre demande et viser les établissements les plus susceptibles de suivre, mais la décision finale appartient toujours au comité de crédit de la banque. Aucun courtier ne peut promettre un taux précis avant que la banque ait étudié le dossier, ni garantir un accord, ni passer outre des critères d’endettement ou de reste à vivre trop serré.
De même, le nombre réel de banques consultées compte plus que le nombre annoncé. Un courtier peut dire qu’il travaille avec un large réseau, mais si votre dossier n’est effectivement transmis qu’à deux établissements, c’est la réalité qui compte, pas la brochure. D’où l’importance de demander explicitement, à chaque étape, quels organismes ont reçu le dossier et ce qu’ils en ont dit.
Enfin, un courtier n’est pas un conseiller financier global. Il ne décide pas si vous devez acheter maintenant ou attendre, si votre apport est suffisant au regard de vos autres projets, ou si le bien visé est raisonnable au prix demandé. Ces arbitrages restent les vôtres. Un bon courtier vous les rappellera, plutôt que de relayer l’enthousiasme du moment pour accélérer la signature.
Les questions à poser avant de vous engager
La meilleure protection contre les coûts invisibles, c’est une série de questions posées au bon moment, c’est-à-dire avant de remettre vos justificatifs ou de signer un mandat. Voici une liste que vous pouvez garder sous les yeux au premier rendez-vous.
- Quelle est votre rémunération totale sur mon dossier, et qui la verse ? La réponse doit être un montant précis, pas une fourchette floue, « un pourcentage » sans base claire ou une mention orale.
- À quel moment ce montant devient-il dû ? Le critère sain est l’obtention effective du prêt et le déblocage des fonds, jamais l’entrée en étude du dossier.
- Combien de banques allez-vous réellement consulter, et lesquelles ? Un courtier qui refuse de nommer les établissements contactés vous laisse travaillier à l’aveugle.
- Que se passe-t-il si aucune offre ne sort ? Vous devez savoir si des frais restent dus dans ce cas, et sous quelle forme le dossier est clôturé.
- Auriez-vous des alternatives moins cher si je passe en direct à telle banque ? Un professionnel honnête admettra qu’il existe des cas où son intervention ne se justifie pas.
- Qui gère l’assurance emprunteur dans votre propositions ? La délégation d’assurance peut faire gagner sur le coût total, mais elle doit être proposée dans l’intérêt du dossier, pas dans celui d’un partenariat.
- Recevrai-je toutes les propositions par écrit ? Les offres, les conditions, le devis et les simulatives doivent être documentés, pas seulement annoncés de vive voix.
Si les réponses restent évasives après ces questions, c’est déjà une information. Un intermédiaire transparent ne craint pas d’être précis sur ce qui le rémunère, puisque son travail a de la valeur. En revanche, un flou persistant sur le montant ou le moment de facturation mérite que vous preniez le temps de comparer avant de confier votre dossier.
Faut-il prendre un courtier ou comparer seul ?
La réponse honnête est que cela dépend de votre situation, de votre disponibilité et de la complexité de votre projet. Voici les éléments qui penchent dangeneralement en faveur d’un accompagnement : un emploi du temps serré qui rend fastidieuse la démarche de démarchage, un dossier un peu atypique (revenus irréguliers, prêt aidé cumulé, situação professionnelle récente) où la mise en scène compte beaucoup, ou une envie d’obtenir plusieurs propositions rapidement sans multiplier les rendez-vous en agence.
Au contraire, certains profils ont tout intérêt à avancer seuls, ou presque. Un emprunteur déjà bancaire d’une relation solide avec son établissement peut négocier en direct, d’autant que certaines banques réservent leurs meilleures conditions à leurs clients existants. Une personne à l’aise avec les fiches de lecture des offres, et disposant du temps de relancer plusieurs banques, peut constituer sa propre mise en concurrence. Dans ce cas, passer par un courtier apporte un gain de temps mais un coût total potentiellement plus élevé qu’une négociation directe bien préparée.
Il n’existe pas de règle universelle : le bon choix est celui qui produit, à coût total connu, une offre que vous avez comprises et accepten en pleine conscience. Si vous choisissez la voie du courtage, vérifiez la rémuneration par écrit, gardez la trace de toutes les propositions, et n’hésitez pas à demander un éclaircissement dès qu’une ligne vous semble floue. Si vous optez pour la mise en concurrence directe, structurez votre comparatif avec les mêmes critères qu’un courtier utiliserait : taux nominal, TAEG, assurance, garanties, frais de dossier, modularité. Notre article sur la négociation du taux d’un crédit immobilier détaille les leviers que vous pouvez activer vous-même.
Le courtier en crédit immobilier a un rôle réel, et son coût, diversement rendu visible, fait partie du chantier. L’important n’est pas de l’éviter à tout prix ni de le considérer comme une dépense inévitable, mais de lire ce qu’il vous apporte, de vérifier qui le paie et pourquoi, et de poser les bonnes questions avant de signer. C’est la condition pour que cet accompagnement reste ce qu’il devrait être : un outil au service de votre projet, pas une ligne qui s’ajoute au montant final sans que vous l’ayez vraiment choisie.