
En bref
- Le constat amiable n'est pas une obligation légale, mais c'est le document qui permet aux deux assureurs de trancher les responsabilités sans expertise longue.
- Chaque conducteur signe dans sa propre colonne. La signature certifie vos déclarations – pas votre responsabilité.
- Ne signez jamais un constat vierge, ni un constat dont vous contestez le contenu.
- Une case vide (identification du véhicule, circonstances, croquis, date/heure/lieu) suffit à faire basculer le dossier en partage de responsabilité.
- Le constat doit parvenir à votre assureur dans les 5 jours ouvrés. Un e-constat signé part automatiquement.
- Si l'autre conducteur refuse de signer : remplissez votre partie, écrivez le refus dans les observations, photographiez tout, puis déclarez le sinistre.
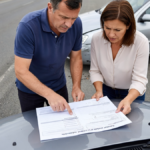
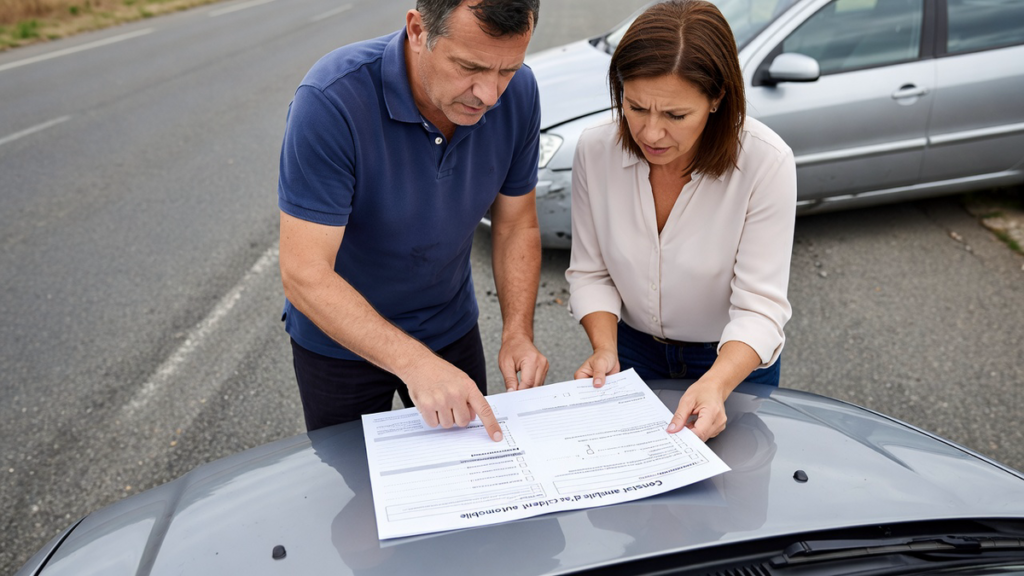
Deux voitures s'arrêtent au feu, un pare-chocs touche, personne n'est blessé. Les conducteurs sortent un constat, le remplissent en trois minutes sur le capot, signent, repartent. C'est là que se joue toute l'indemnisation : dans ces trois minutes. Pas dans le garage, pas devant l'expert.
Nous voyons revenir la même scène : un dossier bloqué, non pas parce que le contrat était mauvais, mais parce qu'une case est restée blanche ou qu'une signature a été posée au mauvais endroit. Voici comment éviter ça.
Ce que le constat amiable est vraiment
Le constat amiable est le formulaire européen d'accident, conçu pour un usage identique dans une trentaine de pays. En France, il sert de support à la convention d'indemnisation directe (IDA), un accord entre assureurs : chacun indemnie son propre assuré, puis les compagnies se refacturent selon les règles de responsabilité du document.
Trois conséquences très concrètes :
- C'est un document privé, pas un acte officiel. Aucun texte n'oblige à le remplir. Mais sans lui, vous perdez le bénéfice de la procédure simplifiée : la preuve des circonstances devient à votre charge.
- Il est fait pour les dégâts matériels. Les dommages corporels sortent de son champ et suivent les règles de la loi Badinter du 6 juillet 1985. En cas de blessure, même légère, appelez les secours et les forces de l'ordre : le constat ne remplace pas un procès-verbal.
- Il doit être signé sur place. Un constat rempli le lendemain, chacun chez soi, n'a plus aucune valeur d'accord commun.
Un seul carnet suffit pour deux véhicules : il produit un recto et un verso, un par conducteur, avec des informations en partie dupliquées. Peu importe qui fournit le formulaire. En revanche, il faut un exemplaire complet par conducteur à la fin – photo de chaque page sur votre téléphone, y compris si vous utilisez l'e-constat.
Constat amiable : signature de l'assuré A, signature de l'assuré B
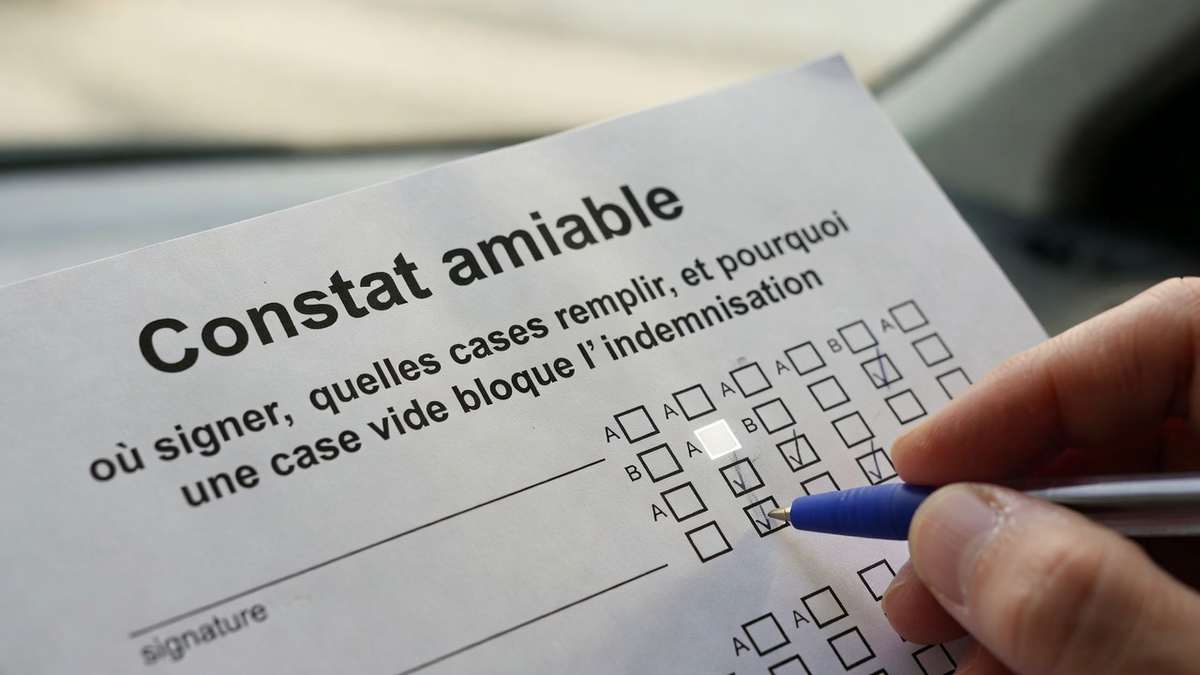
Regardez le bas de chaque colonne. Il y a deux emplacements distincts : la partie « véhicule A » et sa signature, la partie « véhicule B » et sa signature. Une règle simple : vous signez uniquement dans la colonne qui porte votre véhicule, jamais dans celle de l'autre conducteur, même « pour l'aider ».
Ce que votre signature certifie
En signant, vous attestez que les informations de votre colonne sont exactes : identité, véhicule, contrat d'assurance, croquis, cases de circonstances cochées. Vous n'admettez pas la responsabilité de l'accident – c'est l'assureur qui l'établit ensuite, en appliquant les cases cochées. C'est la confusion la plus fréquente, et elle pousse certains conducteurs à refuser de signer alors qu'ils devraient le faire.
Mais attention à l'inverse : ce que vous signez devient difficile à contester. Revenir trois jours plus tard en disant « je n'avais pas vu ce qui était écrit » suppose des preuves solides : photos, témoins, constatations. Le formulaire est votre parole écrite.
Les trois erreurs de signature qui coûtent cher
1. Signer un constat vierge parce que l'autre conducteur promet de le compléter « ce soir ». Vous validez à l'avance un contenu que vous n'avez pas lu. Refusez, systématiquement.
2. Signer une case de circonstances qui ne correspond pas à ce que vous avez vu. Une fois la case cochée et signée, la convention IDA s'applique sur cette base. Si vous êtes en désaccord sur les faits, écrivez-le dans les observations avant de signer, ou ne signez pas votre colonne.
3. Laisser la case signature de l'autre conducteur vide sans rien noter. En repartant sans mention, l'autre partie pourra déclarer seule. Notez explicitement « X a refusé de signer » dans les observations, avec l'heure.
Dernier point pratique : la signature d'un conducteur sans permis valide, ou d'un véhicule non assuré, n'annule pas le constat – mais elle change complètement le traitement du dossier. Vérifiez la carte d'assurance de l'autre véhicule avant de signer, pas après.
Les cases vides qui bloquent l'indemnisation
Un constat n'est pas un récit libre. C'est un formulaire de données. Une information manquante et l'assureur ne peut plus appliquer la convention : le dossier prend du retard, ou la responsabilité se partage.
1. L'identification complète des véhicules et des contrats
Pour chaque véhicule : marque, modèle, immatriculation, numéro de contrat, nom de l'assureur, numéro d'agence ou de société. Sans l'immatriculation et le nom de la compagnie adverse, votre assureur ne peut pas identifier le dossier en face, et vous perdez des semaines.
Vérifiez aussi la période de validité du document d'assurance présenté. Un contrat expiré depuis la veille transforme un accident banal en dossier lourd, avec un fonds d'indemnisation à la clé.
2. Les circonstances : les cases 1 à 17
C'est le cœur du document. Ces cases décrivent la situation au moment du choc : véhicule à l'arrêt, stationné, abordé par l'arrière, venant de la droite, changeant de file, etc. Elles sont numérotées et adaptées aux règles de responsabilité des assureurs.
Cochez celle qui décrit votre véhicule, en une seule case quand c'est possible. Et surtout : les cases cochées par les deux conducteurs ne doivent pas être contradictoires. Si le vôtre coche « j'étais à l'arrêt » et que l'autre coche simultanément « il a reculé », l'assureur tranchera sur pièces – souvent à 50/50, avec la franchise à absorber de votre côté.
Sans case exploitable, pas de responsabilité établie : c'est le partage. Vous gardez la franchise sur vos propres dommages, et votre bonus peut en souffrir.
3. Le croquis : le dessin qui confirme ou contredit vos cases
Le croquis n'est pas décoratif. Il doit montrer la position des deux véhicules sur la chaussée au moment du choc, le sens de circulation par des flèches, les voies, les feux ou la signalisation utile, et l'endroit exact de l'impact sur chaque véhicule.
Notre règle : le croquis et les cases racontent la même histoire. Des cases justes avec un croquis bâclé (voitures dans le mauvais sens, impact du mauvais côté) créent une incohérence que l'assureur lit comme une imprécision – à votre désavantage. Une flèche oubliée peut transformer un choc arrière en manœuvre de stationnement.
4. Date, heure et lieu
À la minute près pour l'heure, le plus précisément possible pour le lieu : commune, rue, intersection, numéro. Ces trois données servent à vérifier la couverture à la date du sinistre, à situer le croisement, et à recouper avec d'éventuelles constatations. Un « samedi, vers midi » ne permet rien.
5. Les réserves et les observations
La zone est petite, elle est souvent laissée blanche. Écrivez-y des faits, jamais des jugements :
- utile : « feu rouge allumé pour moi », « clignotant non actionné », « conducteur B a refusé de signer à 18 h 12 », « léger choc, pas de blessé déclaré » ;
- inutile : « l'autre conducteur roulait trop vite », « chauffard », « il a menti ». Vous ne pouvez pas le prouver, et ça n'apporte rien au calcul.
En cas de désaccord sur les faits, la mention « je conteste les cases cochées par le conducteur B » écrite dans les observations, puis la déclaration à votre assureur, restent votre meilleure protection.
Refus de signer : ce qui se passe et comment réagir
Le refus de signer de l'autre conducteur n'est pas une impasse, mais il faut le documenter. Un constat signé d'un seul côté reste utile : il informe votre assureur, qui vous défendra.
À faire, dans cet ordre :
1. Remplissez votre colonne entièrement, y compris le croquis et les circonstances.
2. Écrivez dans les observations : « le conducteur du véhicule X a refusé de signer le présent constat », avec l'heure.
3. Notez l'identité, l'adresse, la plaque et l'assureur de l'autre conducteur – c'est un droit, les informations nécessaires au sinistre circulent entre assureurs.
4. Photographiez : les deux véhicules à leur position finale, les impacts, les plaques, le lieu, la signalisation, et l'éventuel document d'assurance adverse.
5. Cherchez des témoins, relevez leurs coordonnées. Un témoignage daté vaut mieux qu'un long paragraphe.
6. Déclarez le sinistre à votre assureur dans le délai du contrat, en joignant le constat même partiellement signé.
Et si c'est vous qui ne voulez pas signer ? C'est votre droit. Deux cas de figure : vous êtes d'accord sur les faits mais l'autre partie a rempli n'importe quoi – n'approuvez pas, faites votre propre constat et déclarez. Il y a eu violence, menace, délit de fuite ou blessé – appelez la police ou la gendarmerie et ne signez rien sous la pression.
Dans tous les cas, un accident avec un conducteur non identifié ou en fuite se déclare aussi, mêmes délais.
Le délai 5 jours pour envoyer le constat à l'assureur
Votre contrat fixe le délai de déclaration de sinistre, et la référence pratique retenue par les assureurs comme par la fiche officielle service-public.fr est de 5 jours ouvrés à compter de l'accident. Week-end et jours fériés ne comptent pas. Ce délai n'est pas un détail administratif : la convention IDA suppose une circulation rapide du constat entre les deux compagnies, et un envoi tardif complique la récupération des sommes.
Trois façons de transmettre :
- L'e-constat (l'application développée par les assureurs) : une fois signé sur les deux téléphones, il est transmis directement aux compagnies. Vous en gardez une copie, rien à envoyer.
- Le papier remis en agence ou déposé selon les modalités prévues au contrat : exigez un accusé de réception ou un tampon daté.
- Le courrier recommandé, avec copie conservée. C'est la solution la plus sûre si vous envoyez le constat sans signature adverse, ou si vous contestez des cases.
Conservez toujours votre exemplaire d'origine, avec les deux signatures. Une photo nette de chaque page, prise sur place, suffit souvent à sauver un dossier dont le papier s'est perdu.
À faire sur place avant de repartir
La sécurité d'abord, le formulaire ensuite. Une fois les véhicules sécurisés (gilet, triangle si les conditions le permettent, moteur coupé), déroulez cette liste :
- [ ] Secours : blessé, même léger ? Appelez le 15 ou le 112 et les forces de l'ordre. Pas de constat qui remplace les secours.
- [ ] Vérifier l'autre conducteur : permis, document d'assurance en cours de validité, immatriculation, identité complète.
- [ ] Un seul carnet, deux exemplaires : remplissez un recto et un verso, complétez les deux parties.
- [ ] Identification : vos deux véhicules, vos deux contrats, assureurs et agences renseignés.
- [ ] Date, heure exacte, lieu précis : commune, rue, intersection.
- [ ] Croquis : positions, flèches de circulation, impact marqué sur chaque véhicule.
- [ ] Cases de circonstances : une case par véhicule décrivant son propre comportement, sans contradiction avec le croquis.
- [ ] Observations : refus de signature, désaccord, panne de feu, absence de clignotant – des faits, pas des opinions.
- [ ] Signatures : chacun dans sa colonne. Jamais de signature sur un document incomplet.
- [ ] Photos : les deux pages signées, les véhicules, les impacts, les plaques, le lieu.
- [ ] Témoins : noms et téléphones, si quelqu'un a vu.
- [ ] Envoi sous 5 jours ouvrés à votre assureur, en gardant une copie complète.